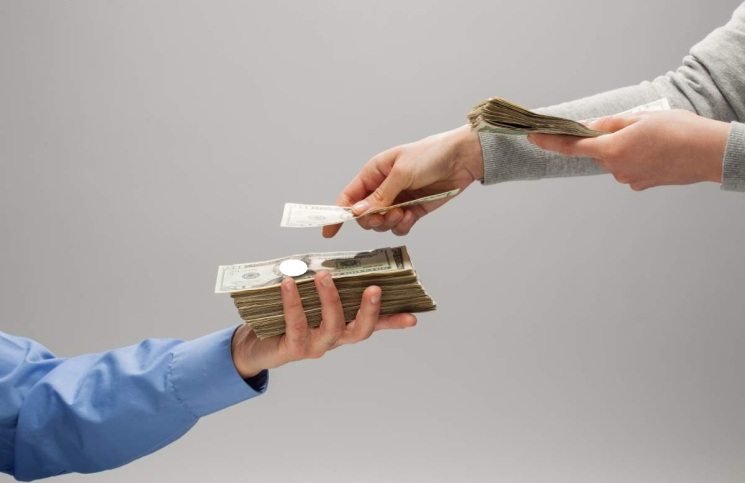
Jakarta, GPriority.co.id – Wakil Menteri Hukum (Wamenkum) Edward Omar Sharif Hiariej mengingatkan bahwa hubungan hukum utang-piutang antara debitur dan kreditur tidak selalu berakhir sebagai persoalan perdata. Dalam kondisi tertentu, hubungan tersebut dapat berkembang menjadi perkara pidana apabila ditemukan unsur penipuan.
Pernyataan tersebut disampaikan Edward, yang akrab disapa Eddy, dalam keterangan yang dikonfirmasi di Jakarta, Rabu (11/11). Ia menjelaskan bahwa hubungan antara pemberi pinjaman dan penerima pinjaman pada dasarnya merupakan hubungan hukum keperdataan yang didasarkan pada perjanjian.
Namun, keberadaan unsur penipuan dapat mengubah persoalan tersebut menjadi peristiwa pidana.
“Kita tahu persis bahwa sebenarnya yang terjadi antara debitur dan kreditur itu adalah suatu hubungan hukum keperdataan, tetapi kemudian tidak menutup kemungkinan, hubungan hukum keperdataan ini lalu menjadi suatu peristiwa pidana,” ujar Eddy, dikutip dari CNN Indonesia.
Menurutnya, penipuan memiliki dimensi hukum perdata sekaligus pidana. Dalam KUHPerdata, ketentuan mengenai penipuan diatur dalam Pasal 1328, sedangkan Pasal 1320 mengatur syarat sahnya suatu perjanjian.
Sementara itu, dalam KUHP baru, penipuan diatur melalui Pasal 492 yang masuk dalam Bab XXVII tentang Perbuatan Curang. Ketentuan tersebut mengatur perbuatan menggunakan nama atau kedudukan palsu, tipu muslihat, maupun rangkaian kebohongan untuk menguntungkan diri sendiri atau orang lain secara melawan hukum.
Dalam perspektif hukum perdata, Eddy menjelaskan bahwa penipuan dapat terjadi pada tahap sebelum perjanjian terbentuk atau pra-kontrak. Artinya, terdapat tindakan menyesatkan yang memengaruhi keputusan pihak lain untuk menyepakati perjanjian.
“Penipuan dalam konteks perdata terjadi (pada tahap) pra-kontrak. Bahwa para kreditur atau perusahaan pembiayaan itu harus betul-betul mengecek debitur itu mampu bayar atau tidak,” tuturnya.
Eddy juga menerangkan bahwa Pasal 1328 KUHPerdata dapat menjadi dasar untuk meminta pembatalan perjanjian apabila terbukti terdapat penipuan. Ia menyebut tiga kondisi yang dapat menjadi alasan pembatalan, yakni paksaan (dwang), kesesatan (dwaling), dan penipuan (bedrog).
Karena itu, perusahaan pembiayaan dan pemberi pinjaman diminta lebih cermat memeriksa identitas, kelayakan, serta kemampuan finansial calon debitur sebelum menyepakati perjanjian.
Meski demikian, penting dipahami bahwa keterlambatan atau ketidakmampuan membayar utang tidak otomatis merupakan tindak pidana. Unsur penipuan dan fakta peristiwa hukum harus dibuktikan terlebih dahulu.
Peringatan Wamenkum ini menjadi pengingat bagi kreditur maupun debitur agar memahami hak, kewajiban, dan konsekuensi hukum sebelum melakukan transaksi pinjam-meminjam.